当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
スペーシア カスタムの見積もりを取ったあと、次に気になるのが任意保険ですよね。『軽なのに、思ったより高い』と感じた方もいるはずです。
結論から言うと、保険料を大きく動かすのは車より「年齢条件・等級・車両保険」の3つです。グレードの差は、そのあとに車両保険の金額として効いてきます。
この記事を読めば、自分の条件でどこを直すと保険料が下がるのかが分かります。
スペーシアカスタムの保険料は何で決まる?
任意保険の保険料は、いくつもの条件の掛け算で決まります。だから「スペーシア カスタムの保険料はいくら」と一つの金額では言えないんです。
同じ車でも、20代で等級が低い人と、40代で長く無事故の人では、保険料が何倍も違うことがあります。
| 保険料を決める条件 | 効き方 | 自分で選べるか |
|---|---|---|
| ノンフリート等級 | とても大きい | 無事故を続けると上がる |
| 運転者の年齢条件 | とても大きい | 契約で選べる |
| 車両保険の有無と種類 | 大きい | 契約で選べる |
| 運転する人の範囲 | 中くらい | 本人・夫婦などに絞れる |
| 使い方(日常・通勤・業務) | 中くらい | 実際の使い方に合わせる |
| 型式別料率クラス | 中くらい | 車選びで決まる |
| 特約の数 | 小さめ | 契約で選べる |
表の上にあるものほど、保険料への効き目が大きい条件です。車の違いで決まるのは、下のほうの料率クラスと、車両保険の金額くらいなんです。
- 保険料を大きく動かすのは等級・年齢条件・車両保険
- グレードの差は車両保険の金額として効いてくる
- 見積もりは同じ条件で複数社を並べて比べる
ちなみにスペーシア カスタムは軽自動車です。軽は普通車とは別の料率で計算されるので、同じ条件なら普通車より抑えやすい傾向があります。
維持費全体の中での保険の重さは、スペーシアカスタムの維持費は年間いくら?で内訳ごとに並べています。
グレードの価格差は車両保険にどれだけ効く?
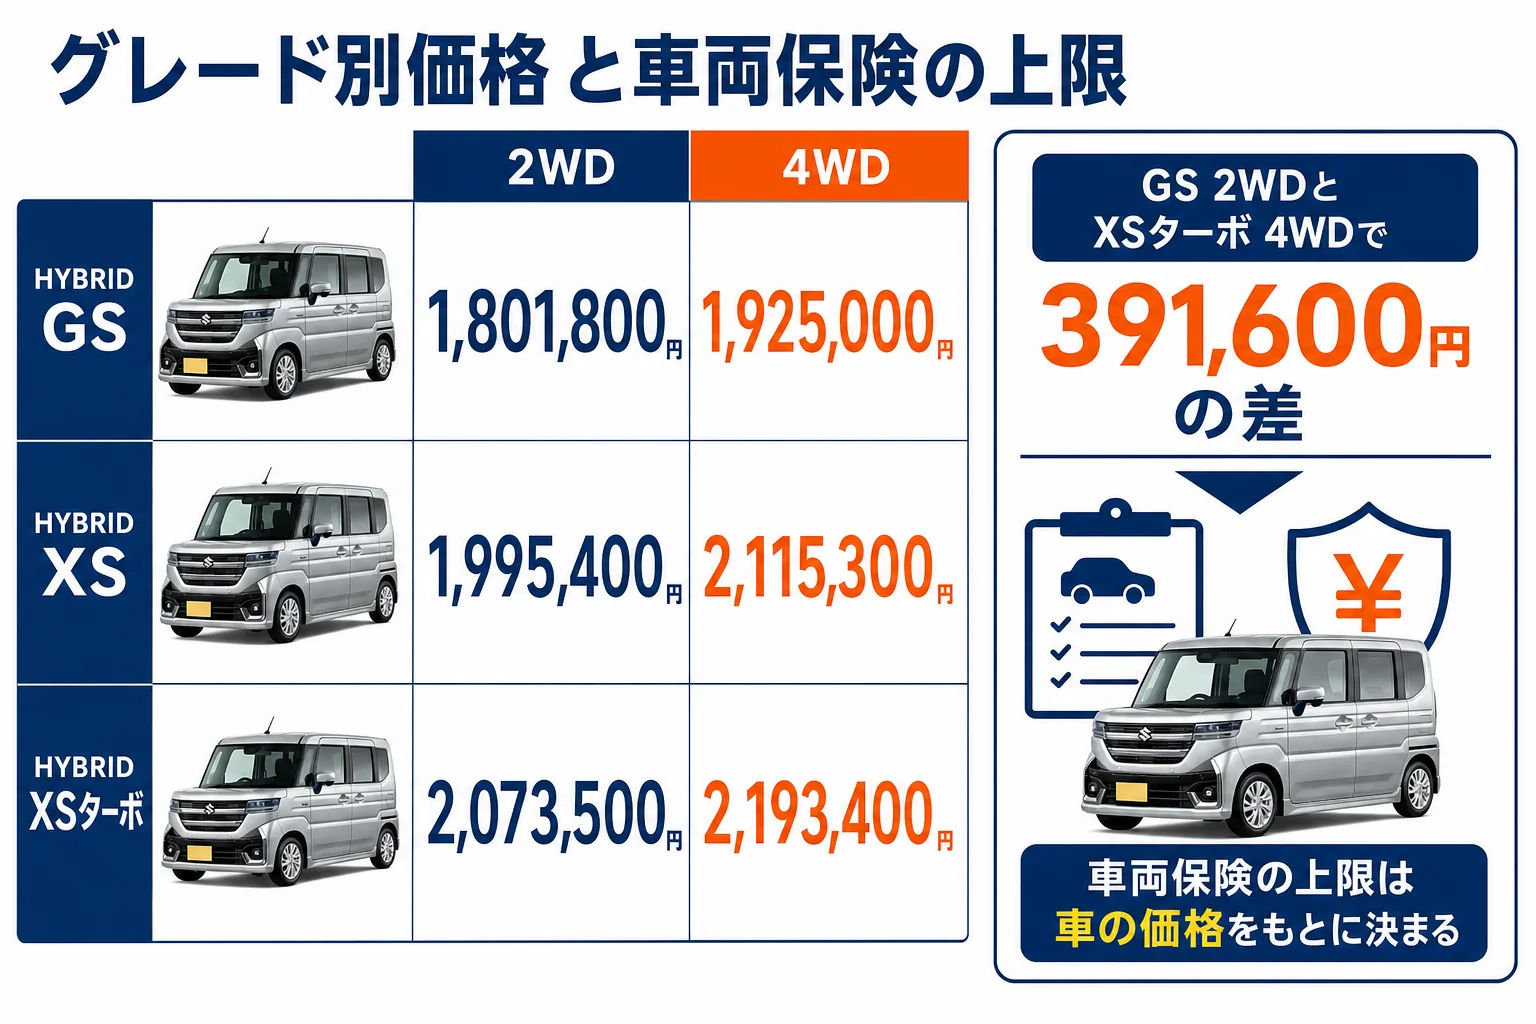
車両保険を付けると、補償の上限(保険金額)が車の価格をもとに決まります。新車なら、新車の価格が基準です。
ここがグレード選びと保険がつながるところなんです。
| グレード | 2WD | 4WD |
|---|---|---|
| HYBRID GS | 1,801,800円 | 1,925,000円 |
| HYBRID XS | 1,995,400円 | 2,115,300円 |
| HYBRID XSターボ | 2,073,500円 | 2,193,400円 |
価格は2026年5月現在のメーカー希望小売価格(消費税込・スズキ公式)です。いちばん安いGS 2WDと、いちばん高いXSターボ 4WDでは391,600円の差があります。
GSからXSに上げると193,600円、XSからXSターボで78,100円上がります。車両保険の上限も、ほぼこの差のぶんだけ動くと考えておきましょう。
メーカーオプションの全方位モニター付メモリーナビ(195,800円)や、XS系のブラック2トーンルーフ(60,500円)も車の価格の一部です。見積もりを取る時は、付けたオプションも伝えておくと上限が実際の車に合います。
『高いグレードにすると保険料もかなり上がる?』と心配になりますよね。
実は、車両保険の保険料はグレードの価格差ほどは上がりません。保険料は上限金額だけでなく、料率クラスや免責金額でも決まるからです。
グレードごとの装備の差はスペーシアカスタムのグレードの違いで詳しく見られます。
NAのMK94SとターボのMK54Sで保険は変わる?
現行のスペーシア カスタムは、グレードで型式が分かれています。GSとXSは5AA-MK94S、XSターボは4AA-MK54Sです(スズキ公式諸元表)。
任意保険には「型式別料率クラス」という仕組みがあります。型式ごとの事故の実績をもとに、保険料の基準を決めるものです。
| グレード | 型式 | エンジン |
|---|---|---|
| HYBRID GS | 5AA-MK94S | 0.657L NA+モーター |
| HYBRID XS | 5AA-MK94S | 0.657L NA+モーター |
| HYBRID XSターボ | 4AA-MK54S | 0.658L ターボ+モーター |
軽自動車の料率クラスは3段階で、対人・対物・傷害・車両の4つの補償ごとに決まります。型式が違えば、クラスが違うこともあります。
『ターボにすると保険が高くなるって本当?』という声もよく聞きます。
型式が分かれている以上、クラスが違う可能性はあります。ただ、どのクラスになるかは毎年見直されるので、ここでは決めつけないでおきますね。
- 見積もりに入れた型式がMK94SかMK54Sか
- 対人・対物・傷害・車両の4つのクラス
- 次の更新でクラスが変わる予定があるか
ターボを選ぶかどうかは、保険より走りと燃費の差で決めたほうが後悔が少ないです。WLTC燃費はNAの2WDが23.9km/L、ターボの2WDが21.9km/Lです(スズキ公式)。
走りの差はスペーシアカスタムのターボは必要かにまとめています。
自動ブレーキ付きで割引は使える?
現行のスペーシア カスタム(3代目・2023年11月発売)は、全車に衝突被害軽減ブレーキ「デュアルセンサーブレーキサポートII」が付いています。
さらにカスタムは、ACC(全車速追従・停止保持)と電動パーキングブレーキ、ブレーキホールドも全車標準です。
多くの保険会社には、自動ブレーキ付きの車を対象にしたASV割引があります。ただし対象になるのは、その型式が発売されてからおおむね3年ほどの間に限られるのが一般的です。
『全車に自動ブレーキが付いてるなら、ずっと割引が続くのでは?』と思いますよね。
ここが見落としやすいところです。スペーシア カスタムは2023年11月の発売なので、新しく契約する時期によっては割引の期間が終わっていることもあります。
同じスペーシア カスタムでも、保険を始める日が違うとASV割引の扱いが変わることがあります。納車日が決まったら、その日付で割引の対象になるかを保険会社に聞いておきましょう。
ASV割引とは別に、新車から一定の期間だけ使える新車割引を用意している保険会社もあります。こちらも名前と条件は会社ごとに違います。
安全装備でできることはスペーシアカスタムの安全装備で詳しく書いています。
保険料を下げる時は、どこから見直す?
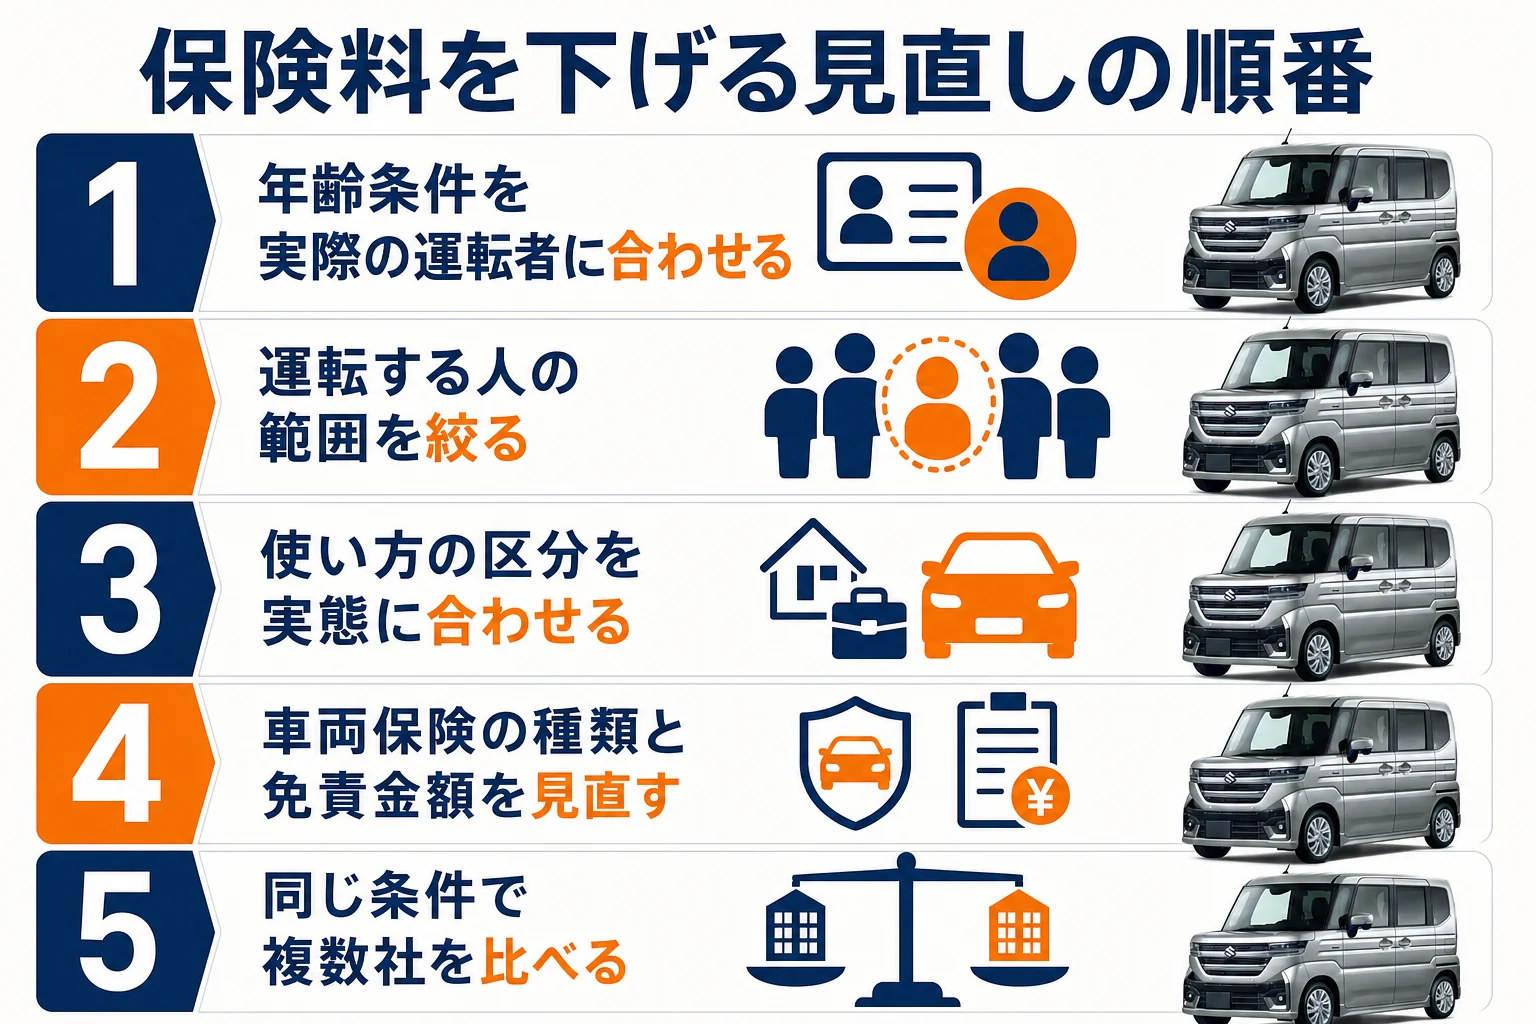
ここが一番知りたいところですよね。補償を削る前に、条件のムダを取るのが先です。
見直す順番を決めておくと、必要な補償まで外してしまう失敗を防げます。
- 運転者の年齢条件を、実際に運転する人の中で一番若い人に合わせる
- 運転する人の範囲を「本人のみ」「本人・配偶者」などに絞る
- 使い方の区分を、今の通勤や買い物の実態に合わせる
- 車両保険の種類と免責金額を見直す
- 同じ条件で、複数の保険会社の見積もりを並べる
例えば、前の車の時に子どもが運転していたのに、今は夫婦だけで乗っているケース。年齢条件がそのままになっていることがよくあるんです。
「年齢条件、子どもが乗ってた頃のままだった」
「今は夫婦だけだし、そこを変えれば下がるかもね」
乗り換えのタイミングは、こうした条件をまとめて見直せる機会です。
今の車の保険から、スペーシア カスタムに車両入替をすれば、等級はそのまま使えます。新しく別の契約を作るより、入替の手続きをするほうが得になることが多いです。
一方で、対人・対物の補償を下げるのはおすすめしません。事故の相手への補償は、金額の上限を下げても保険料はあまり変わらないからです。
家族に若いドライバーがいる時は?
『子どもが免許を取ったら、保険料が一気に上がった』という話はよく聞きますよね。
年齢条件は、運転する人の中で一番若い人に合わせる決まりです。だから若い家族が1人加わるだけで、契約全体の保険料が上がります。
こういう時は、子ども名義で別の契約を作る方法と、親の契約に加える方法を両方見積もってみてください。等級や使う頻度しだいで、どちらが安いかが変わるんです。
- 年齢条件をいつから変えるか(免許を取った日か、運転し始める日か)
- 親の契約に入れた場合と、別契約にした場合の差
- 帰省の時だけ乗るなら、1日単位の保険で足りないか
帰省中だけ運転する程度なら、年齢条件は変えずに1日単位の保険で済ませるのも手です。年に数日なら、そのほうが安く収まることが多いですよ!
車両保険は付ける?外す?
車両保険を付けるかどうかで、保険料は大きく変わります。迷う方が多いところですよね。
目安は「修理代を貯金から出せるか」と「ローンが残っているか」の2つです。
- 新車で買ったばかり
- ローンや残クレの支払いが残っている
- 修理代をまとめて払うのが苦しい
- 車庫が屋外で、飛び石や当て逃げが心配
- 年数がたって車の価値が下がった
- 修理代を貯金でまかなえる
- 運転する頻度が少ない
車両保険には、補償の広い「一般型」と、単独事故などを外した「エコノミー型」があります。エコノミー型にするだけでも、保険料は下がります。
免責金額(自分で負担する額)を上げる方法もあります。例えば免責を0円から5万円や10万円にすると、そのぶん保険料が下がる仕組みです。
4WDを選んだ方は、車両価格が2WDより約12万円高いぶん、車両保険の上限も上がります。雪道を走る地域なら、スリップ事故に備えて一般型を残しておくと安心です。
残価設定ローンは、最後に車を返す時の状態で精算します。事故で大きく傷ついた時に車両保険が無いと、修理代と残債の両方が重くのしかかることも。残クレを考えている方はスペーシアカスタムの残クレは損か得かもあわせて読んでみてください。
保険も入れると、年間の固定費はどれくらい?
保険料だけを見ていると、維持費の全体が見えにくくなります。毎年決まってかかるお金と並べてみましょう。
| 項目 | 金額 | 出どころ |
|---|---|---|
| 軽自動車税(種別割) | 年10,800円 | 自家用軽乗用の税額 |
| 自動車重量税 | 車検2年ごとに6,600円 | 1年あたり3,300円 |
| 任意保険料 | 条件で大きく変わる | 等級・年齢・車両保険で決まる |
| 燃料代 | 走る距離で変わる | NA 2WDのWLTC燃費は23.9km/L |
税金は決まった額なので、見直せるのは保険と燃料代です。そのうち、自分の手ですぐ変えられるのが保険なんです。
燃料代は、走る距離と実際の燃費で決まります。カタログ値と実際の差はスペーシアカスタムの実燃費で詳しく見ています。
新車で買う方は、車両価格の交渉もあわせて進めると総額が下がります。値引きの目安と交渉の順番はスペーシアカスタムの値引き相場と限界額でまとめています。
- 損害保険料率算出機構:型式別料率クラスなど保険料の仕組み
- 国土交通省「自賠責保険(共済)」:自賠責の補償内容と保険料
よくある質問
スペーシアカスタムの保険料は普通車より安いですか?
同じ等級・年齢条件なら、軽自動車は普通車より保険料を抑えやすい傾向があります。ただ、車両保険を付けると車の価格が効くので、XSターボの4WDなどは標準のスペーシアより上がることがあります。
ターボ(XSターボ)は保険料が高くなりますか?
XSターボは型式がMK54Sで、GS・XSのMK94Sとは別の型式です。型式別料率クラスが違う可能性はありますが、毎年見直されるので、見積もりで確かめてみてください。
自動ブレーキが付いていれば割引はずっと続きますか?
ASV割引は、型式の発売からおおむね3年ほどの契約が対象になるのが一般的です。スペーシア カスタムは2023年11月発売なので、契約する時期によって扱いが変わります。
前の車の等級は引き継げますか?
今の保険の車両入替の手続きをすれば、等級はそのまま引き継げます。納車日が決まったら、早めに保険会社へ連絡しておきましょう。
車両保険は外したほうが得ですか?
新車やローンが残っている間は付けておくのが無難です。年数がたって車の価値が下がったら、エコノミー型や免責金額の見直しから考えてみてください。
まとめ
- 保険料を大きく動かすのは等級・年齢条件・車両保険の3つ
- グレードの価格差(GS 2WDとXSターボ 4WDで391,600円)は車両保険の上限に効く
- GS・XSはMK94S、XSターボはMK54Sで、料率クラスは型式ごとに決まる
- ASV割引は契約の時期で扱いが変わるので、納車日で確かめる
- 見直しは年齢条件と運転者の範囲から。対人・対物は下げない
コメント